Em muitas empresas, o forecast começa como uma atualização das expectativas e termina tratado como compromisso.
O número projetado passa a ser cobrado como se representasse uma certeza. Quando a realidade muda, a revisão pode ser interpretada como erro, falta de controle ou tentativa de justificar o resultado.
Essa dinâmica cria um comportamento perigoso: as áreas passam a defender números em vez de compartilhar riscos.
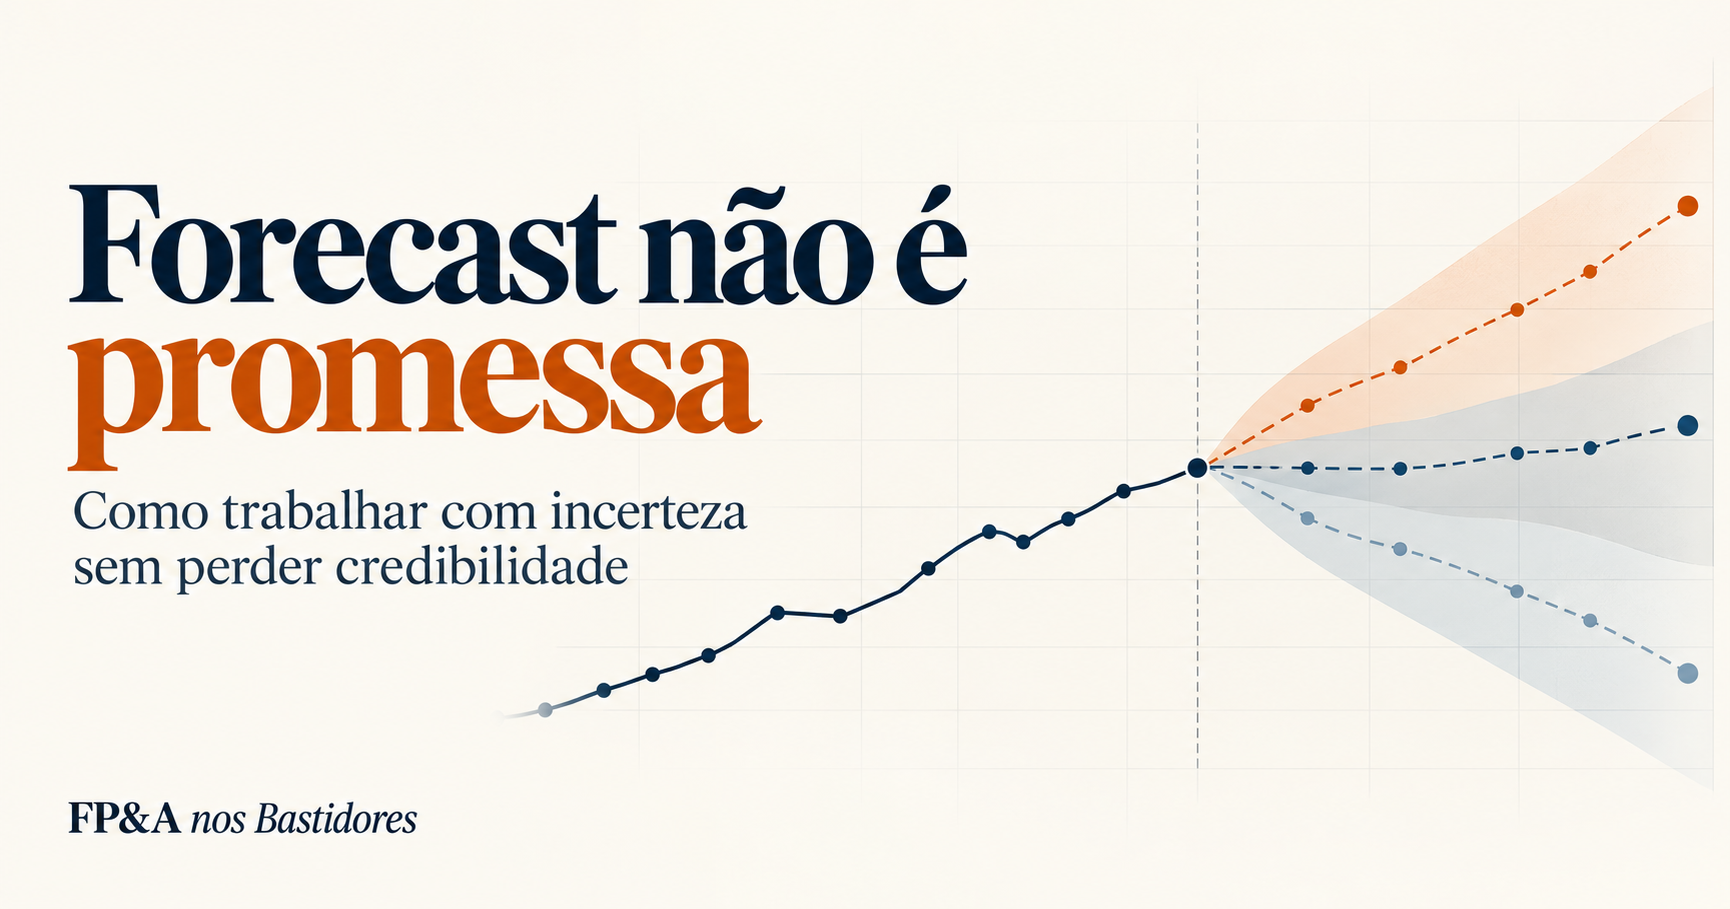
Forecast não é promessa.
É uma visão estruturada do futuro possível, construída a partir das melhores informações disponíveis naquele momento.
O problema da falsa precisão
Uma projeção apresentada com casas decimais pode transmitir segurança, mas isso não significa que as premissas sejam igualmente precisas.
O forecast depende de variáveis como:
- volume;
- preço;
- mix;
- câmbio;
- produtividade;
- custos de matéria-prima;
- carteira de pedidos;
- inadimplência;
- disponibilidade de capacidade;
- comportamento do mercado.
Quanto mais distante o horizonte, maior a incerteza.
Por isso, a função do forecast não é eliminar a incerteza. É torná-la visível, compreensível e administrável.
A diferença entre meta, budget e forecast
Esses conceitos não deveriam ser tratados como sinônimos.
Meta
Representa aquilo que a organização deseja alcançar.
Budget
Traduz uma intenção em plano financeiro, recursos, responsabilidades e limites para determinado período.
Forecast
Atualiza a expectativa com base nos fatos mais recentes, nas premissas revisadas e nos riscos conhecidos.
Quando a gestão exige que o forecast permaneça igual à meta, perde-se a capacidade de antecipação.
O número pode parecer estável, mas a informação deixa de ser útil.
Credibilidade não vem de nunca revisar
A credibilidade de FP&A não depende de manter o mesmo número durante todo o ano.
Ela depende de conseguir explicar:
- o que mudou;
- por que mudou;
- quando o risco foi identificado;
- qual premissa deixou de se confirmar;
- qual o impacto esperado;
- quais ações estão disponíveis.
Um forecast revisado com transparência é mais útil que uma projeção mantida artificialmente até o fechamento.
Seis elementos de um forecast confiável
1. Drivers identificáveis
O modelo deve ser construído a partir das variáveis que realmente movimentam o negócio.
Exemplos industriais:
- unidades vendidas;
- preço médio;
- mix de produtos;
- consumo de matéria-prima;
- taxa de refugo;
- produtividade;
- horas de máquina;
- frete;
- câmbio.
Um forecast baseado somente na aplicação de um percentual sobre o histórico pode ser rápido, mas dificilmente explica a mudança.
2. Premissas documentadas
Toda projeção deveria permitir que outra pessoa respondesse:
- qual premissa foi utilizada;
- quem forneceu a informação;
- quando ela foi atualizada;
- qual evidência a sustenta;
- qual o grau de confiança;
- qual evento pode alterá-la.
Premissas não documentadas dificultam a revisão e favorecem discussões baseadas em memória.
3. Cenário-base, riscos e oportunidades
Em vez de apresentar apenas um número, FP&A pode organizar a expectativa em três camadas:
Cenário-base: resultado mais provável com as informações disponíveis.
Riscos: eventos que podem deteriorar o resultado.
Oportunidades: eventos que podem melhorar o resultado, mas ainda não estão suficientemente confirmados.
Essa estrutura é mais útil do que criar cenários otimista e pessimista apenas aplicando percentuais arbitrários.
4. Faixas e gatilhos
Nem toda variável precisa ser apresentada como valor único.
Exemplo:
- volume provável: entre 95 mil e 102 mil unidades;
- câmbio considerado: entre R$ 5,20 e R$ 5,40;
- principal gatilho: confirmação do programa do cliente até o dia 15.
A faixa explicita incerteza. O gatilho indica quando a decisão precisa ser revista.
5. Versões e rastreabilidade
É importante preservar:
- versão anterior;
- nova projeção;
- premissa alterada;
- impacto financeiro;
- data da alteração;
- responsável pela informação.
Sem rastreabilidade, cada revisão parece um novo número desconectado do processo anterior.
6. Acompanhamento de acurácia e viés
Medir a acurácia é importante, mas não basta calcular o desvio final.
Também é necessário observar se existe viés recorrente:
- vendas sempre superestimadas;
- despesas sempre subestimadas;
- oportunidades incorporadas cedo demais;
- riscos reconhecidos tarde demais;
- áreas que protegem resultados criando folgas excessivas.
A pergunta não deve ser apenas “quanto erramos?”, mas:
O que nosso padrão de erro revela sobre o processo?
Como separar erro, mudança e decisão
Nem toda diferença entre forecast e realizado representa falha de projeção.
A variação pode decorrer de:
Erro de premissa
A informação utilizada estava incorreta ou não foi adequadamente avaliada.
Mudança de cenário
Um fato relevante surgiu depois da elaboração do forecast.
Falha de execução
A premissa era possível, mas a ação prevista não aconteceu.
Decisão de gestão
A empresa escolheu mudar preço, volume, investimento, prazo ou prioridade.
Essa classificação melhora a qualidade da retrospectiva e evita que todas as diferenças sejam tratadas da mesma forma.
Perguntas que fortalecem a reunião de forecast
- Qual foi a principal mudança desde a versão anterior?
- Qual premissa possui maior impacto financeiro?
- Quais riscos ainda não estão refletidos no cenário-base?
- Quais oportunidades dependem de confirmação?
- Qual variável precisa ser acompanhada semanalmente?
- Em que momento será necessário rever a projeção?
- Qual ação pode reduzir a exposição?
- Que decisão a liderança precisa tomar agora?
O que reduz a credibilidade
Alguns comportamentos enfraquecem o processo:
- alterar números sem registrar premissas;
- manter metas como se fossem forecasts;
- incorporar oportunidades ainda não confirmadas;
- reconhecer riscos somente no fechamento;
- apresentar cenários sem explicar os drivers;
- medir apenas o desvio total;
- punir revisões honestas;
- usar o forecast como instrumento de cobrança individual.
Quando a revisão é punida, a organização não elimina o risco. Ela apenas posterga sua comunicação.
Aplicação prática: quadro de revisão
Para cada linha relevante, registre:
| Elemento | Pergunta |
|---|---|
| Forecast anterior | O que esperávamos? |
| Nova projeção | O que esperamos agora? |
| Premissa alterada | O que mudou? |
| Evidência | Qual dado sustenta a mudança? |
| Impacto | Quanto altera receita, margem e caixa? |
| Probabilidade | Qual o nível de confiança? |
| Gatilho | Que evento exige nova revisão? |
| Ação | O que podemos fazer? |
| Responsável | Quem acompanhará? |
Conclusão
Um forecast maduro não é aquele que permanece inalterado.
É aquele que ajuda a organização a perceber mudanças mais cedo, compreender suas causas e agir enquanto ainda existe tempo.
FP&A não deve prometer que o futuro acontecerá exatamente como projetado.
Deve oferecer algo mais valioso:
clareza sobre o que pode acontecer, por que pode acontecer e quais decisões podem mudar o resultado.
CONTEÚDOS RELACIONADOS
- Como questionar premissas sem criar resistência;
- Indicadores líderes: onde o FP&A maduro concentra energia;
- DRE gerencial: do número à decisão;
- Curadoria de Margin Call;
- futuro Template de Cenários. — Em breve
Referências
- Association for Financial Professionals — FP&A Handbook
- Association for Financial Professionals — conteúdos sobre forecast e decisão
- Oracle — Revenue Forecasting Explained