A receita realizada ficou apenas 1% abaixo do orçamento.
A conclusão rápida poderia ser: “praticamente em linha”.
Mas o número consolidado pode esconder movimentos muito diferentes:
- perda relevante de volume;
- aumento de preço;
- venda maior de produtos de menor margem;
- concentração em clientes menos rentáveis;
- efeito cambial;
- devoluções;
- alteração do portfólio.
O total informa o tamanho do desvio. A análise de volume, preço e mix ajuda a explicar sua origem.
Por que a receita total não basta?
A receita pode ser representada de forma simplificada por:
Receita = Quantidade × Preço
Em uma empresa com vários produtos, clientes, mercados e moedas, a equação se torna mais complexa.
Dois períodos podem apresentar a mesma receita com estruturas completamente diferentes.
Uma empresa pode:
- vender menos unidades a preços maiores;
- vender mais unidades de produtos mais baratos;
- perder volume em itens rentáveis;
- crescer em produtos que consomem mais capacidade;
- compensar devoluções com reajustes;
- aumentar receita sem melhorar margem.
Por isso, a análise precisa separar os efeitos.
Efeito volume
O efeito volume mede quanto da variação decorreu da quantidade total vendida.
Pergunta central:
Se os preços e a composição permanecessem iguais, quanto a receita mudaria apenas porque vendemos mais ou menos?
O volume pode ser influenciado por:
- demanda;
- perda ou ganho de clientes;
- atrasos de produção;
- capacidade;
- sazonalidade;
- cancelamentos;
- disponibilidade de matéria-prima;
- antecipações ou postergações.
Volume menor não significa necessariamente pior decisão. A empresa pode ter reduzido vendas pouco rentáveis ou limitado produtos com restrição de capacidade.
Efeito preço
O efeito preço mede o impacto da alteração do valor praticado por unidade.
Pode refletir:
- reajustes contratuais;
- negociação comercial;
- descontos;
- repasses de matéria-prima;
- câmbio;
- alterações tributárias;
- bonificações;
- mudança de condição comercial.
Um efeito preço positivo merece aprofundamento.
É recorrente ou temporário? Representa reajuste real? Inclui câmbio? Compensou aumento de custo? Está concentrado em poucos clientes?
Aumentar preço não significa automaticamente aumentar margem.
Efeito mix
Mix representa a mudança na composição das vendas.
Mesmo com quantidade total semelhante, a receita pode variar porque a empresa vendeu proporções diferentes de produtos, clientes ou mercados.
Exemplos:
- aumento de itens premium;
- crescimento de produtos de menor preço;
- maior participação de exportação;
- redução de um cliente relevante;
- mudança entre peças brutas e usinadas;
- alteração entre linhas com margens diferentes.
O mix costuma ser a parcela mais difícil de explicar porque exige olhar além do total.
Exemplo prático
Considere dois produtos.
Orçamento
| Produto | Quantidade | Preço | Receita |
|---|---|---|---|
| Produto A | 100 | R$ 100 | R$ 10.000 |
| Produto B | 100 | R$ 50 | R$ 5.000 |
| Total | 200 | — | R$ 15.000 |
Realizado
| Produto | Quantidade | Preço | Receita |
|---|---|---|---|
| Produto A | 80 | R$ 105 | R$ 8.400 |
| Produto B | 140 | R$ 48 | R$ 6.720 |
| Total | 220 | — | R$ 15.120 |
A receita cresceu somente R$ 120, ou 0,8%.
O consolidado parece estável, mas houve movimentos relevantes:
- a quantidade total aumentou;
- o Produto A perdeu participação;
- o Produto B ganhou participação;
- o preço do Produto A aumentou;
- o preço do Produto B caiu.
Uma decomposição possível seria:
- efeito volume: +R$ 1.500;
- efeito mix: −R$ 1.500;
- efeito preço: +R$ 120;
- variação total: +R$ 120.
A empresa vendeu mais, mas o crescimento ficou concentrado no produto de menor preço. O efeito positivo do volume foi totalmente consumido pela piora do mix.
Sem essa decomposição, a gestão veria apenas uma receita próxima do esperado.
Como calcular
Existem metodologias diferentes, e a empresa deve documentar qual será utilizada.
Uma abordagem para múltiplos produtos é:
Efeito volume
Variação da quantidade total multiplicada pelo preço médio do período-base.
Efeito mix
Diferença entre a composição realizada e a composição-base, mantendo os preços do período-base.
Efeito preço
Quantidade realizada multiplicada pela diferença entre o preço realizado e o preço-base.
A soma dos efeitos deve reconciliar a variação total da receita.
O mais importante não é apenas possuir uma fórmula. É manter:
- base consistente;
- unidade de medida correta;
- tratamento documentado;
- reconciliação com a receita;
- rastreabilidade até produto e cliente.
Cuidados importantes
Não misturar preço com câmbio
Quando a empresa vende em moeda estrangeira, pode ser útil separar:
- preço contratual;
- efeito cambial;
- reajuste real.
Separar devoluções
Devoluções podem distorcer preço médio e volume. Sempre que forem relevantes, devem aparecer como efeito próprio.
Tratar produtos novos e descontinuados
Itens sem base comparável não deveriam ser forçados dentro do efeito mix sem explicação.
Uma alternativa é criar:
- novos produtos;
- produtos descontinuados;
- clientes ganhos;
- clientes perdidos.
Conferir unidades
Quilos, peças, toneladas e horas não podem ser consolidados sem uma base comum.
Analisar margem, não somente receita
Um mix favorável à receita pode ser desfavorável à rentabilidade.
Depois de explicar receita, FP&A precisa avaliar:
- custo variável;
- margem de contribuição;
- consumo de capacidade;
- sucata;
- frete;
- comissões;
- rentabilidade por cliente e produto.
Da ponte de variações para a decisão
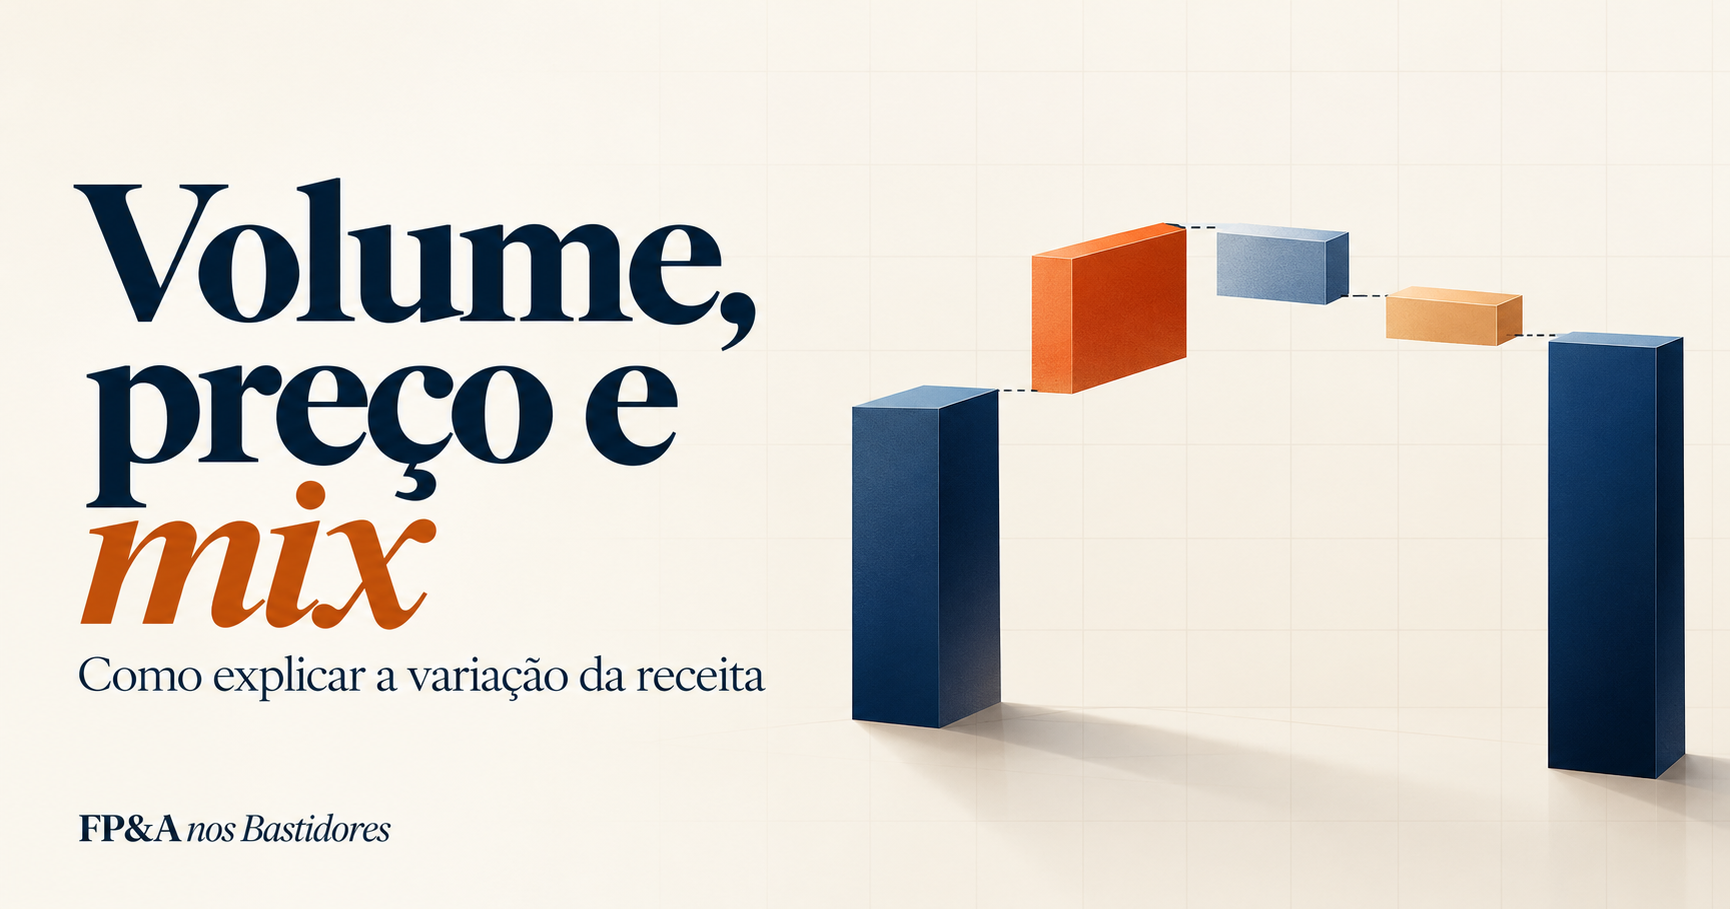
Uma boa apresentação pode começar com uma ponte:
Receita orçada
- efeito volume
- efeito preço
- efeito mix
- câmbio
− devoluções
= receita realizada
Depois, a análise deve responder:
- quais clientes explicam o volume;
- quais produtos alteraram o mix;
- quais reajustes foram aplicados;
- quais perdas são temporárias;
- quais mudanças são estruturais;
- como a variação afeta margem e caixa;
- qual decisão é necessária.
Perguntas para FP&A
- A variação veio de volume, preço ou composição?
- O crescimento está concentrado em itens rentáveis?
- O preço compensou a inflação de custos?
- Quais clientes explicam o desvio?
- O efeito é recorrente ou pontual?
- Existe restrição de capacidade nos produtos que cresceram?
- A melhoria de receita também melhorou margem?
- O novo mix muda estoque, caixa ou necessidade de investimento?
Aplicação prática
Para cada cliente ou família de produtos, construa uma tabela com:
- volume orçado;
- volume realizado;
- preço orçado;
- preço realizado;
- receita orçada;
- receita realizada;
- efeito volume;
- efeito preço;
- efeito mix;
- impacto sobre a margem;
- justificativa;
- ação recomendada.
Conclusão
A análise de volume, preço e mix transforma uma diferença contábil em uma explicação gerencial.
Ela mostra que dois resultados semelhantes podem ter qualidades completamente diferentes.
O papel de FP&A não é encerrar a conversa dizendo que a receita ficou 1% abaixo do orçamento.
É explicar:
quais forças se compensaram, quais mudanças são sustentáveis e qual decisão deve ser tomada a partir delas.
CONTEÚDOS RELACIONADOS
Referências
- Oracle — Price Volume Mix Analysis using EPM
- Corporate Finance Institute — Variance Analysis
- Corporate Finance Institute — Revenue Variance Analysis