Quando uma empresa não consegue explicar rapidamente onde o resultado mudou, o problema nem sempre está na capacidade de análise da equipe.
Às vezes, ele começa muito antes: na forma como as informações foram classificadas.
Uma despesa pode aparecer acima do orçamento porque o gasto realmente aumentou. Mas também pode ter sido registrada em outra conta, lançada em um centro de custo diferente ou agrupada de maneira distinta daquela utilizada no planejamento.
Nessas situações, o FP&A corre o risco de construir uma explicação tecnicamente bem apresentada sobre uma base que ainda não foi reconciliada.
Por isso, o plano de contas não deve ser visto apenas como responsabilidade da Contabilidade. Ele é uma das estruturas que sustentam o fechamento, o orçamento, o forecast, a análise de desvios e a tomada de decisão.
Uma linguagem comum para diferentes necessidades
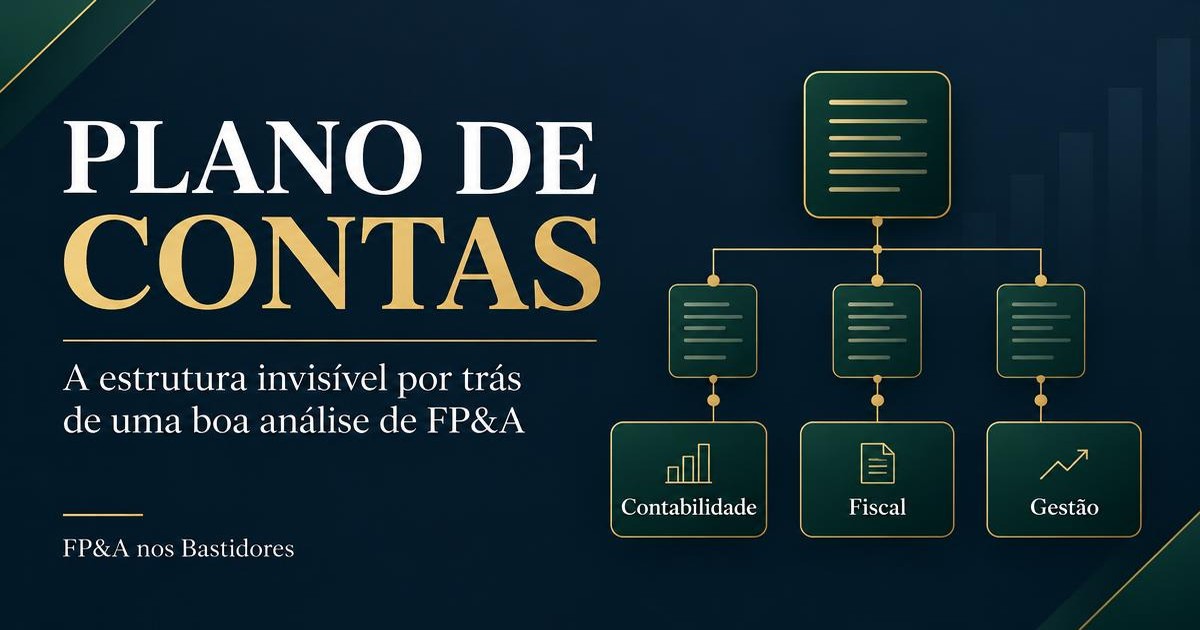
Contabilidade, Fiscal e FP&A utilizam as mesmas transações, mas observam essas informações com objetivos diferentes.
A visão contábil ou societária registra e apresenta os fatos conforme os critérios contábeis aplicáveis.
A visão fiscal utiliza as informações contábeis, os mapeamentos referenciais e os ajustes necessários para atender às obrigações tributárias.
A visão gerencial reorganiza as informações para compreender desempenho, identificar direcionadores e apoiar decisões.
Essas três perspectivas não deveriam funcionar como bases independentes.
O princípio mais seguro é:
O plano de contas deve ser único na origem, consistente no registro e flexível na forma de análise.
A visão gerencial pode agrupar contas de maneira diferente, separar eventos recorrentes e não recorrentes ou reorganizar linhas da DRE. Entretanto, deve sempre ser possível reconciliar o relatório gerencial com a contabilidade.
Sem essa ligação, a empresa cria versões concorrentes da verdade.
Conta contábil e dimensão gerencial não são a mesma coisa
Um erro frequente é tentar colocar toda a necessidade de análise dentro do plano de contas.
A empresa cria contas diferentes para cada área, unidade, produto, projeto ou situação. O resultado é uma estrutura extensa, difícil de manter e sujeita a classificações inconsistentes.
A conta contábil deveria responder prioritariamente:
O que aconteceu?
As dimensões gerenciais complementam a análise:
- Onde aconteceu?
- Em qual unidade?
- Para qual produto?
- Para qual cliente?
- Em qual projeto?
- Sob responsabilidade de qual área?
Considere o gasto com energia elétrica.
A natureza contábil continua sendo energia elétrica. Para a gestão, porém, pode ser necessário identificar:
- o centro de custo;
- a unidade produtiva;
- a etapa do processo;
- a parcela fixa e a variável;
- o consumo relacionado ao volume;
- eventual gasto extraordinário.
Criar uma conta de energia para cada uma dessas combinações pode deixar o plano de contas excessivamente detalhado. Centros de custo, unidades de negócio, projetos e outros campos gerenciais podem oferecer uma análise melhor, sem comprometer a estrutura contábil.
Como as três perspectivas se conectam
Uma arquitetura consistente pode ser organizada em três camadas.
1. Base contábil
Contém as contas utilizadas para reconhecer a natureza dos ativos, passivos, receitas, custos e despesas.
Essa camada deve preservar critérios claros, consistência histórica e aderência às normas aplicáveis.
2. Mapeamento fiscal
Relaciona as contas internas aos planos referenciais, enquadramentos e ajustes exigidos pelas obrigações fiscais.
Esse mapeamento não deve ser confundido com a visão gerencial. Sua finalidade é atender às exigências tributárias e manter rastreabilidade entre a escrituração e as informações reportadas.
3. Visão gerencial
Agrupa as contas e dimensões conforme a forma pela qual a gestão acompanha o negócio.
Uma mesma conta pode alimentar determinada linha da demonstração societária, receber um mapeamento fiscal e ser agrupada em uma linha específica da DRE gerencial.
O ponto de ligação entre essas visões é uma matriz de mapeamento documentada.
Sinais de que o plano de contas precisa ser revisto
Alguns sintomas aparecem frequentemente no cotidiano:
- grande volume de contas chamadas “Diversos” ou “Outros”;
- contas diferentes utilizadas para gastos semelhantes;
- lançamentos recorrentes no centro de custo incorreto;
- criação de novas contas sem critérios definidos;
- mudanças de classificação sem data de vigência;
- necessidade constante de reclassificações manuais;
- divergência entre DRE contábil e DRE gerencial sem conciliação;
- orçamento construído em uma estrutura diferente do realizado;
- perda de comparabilidade depois de alterações no plano;
- relatórios que dependem do conhecimento de uma única pessoa.
Esses sinais indicam que a dificuldade não está apenas no relatório final. Existe um problema de arquitetura e governança da informação.
Um exemplo industrial
A Felix Einstein Indústria, empresa fictícia utilizada nos conteúdos do FP&A nos Bastidores, identificou que as despesas de manutenção estavam acima do orçamento.
A primeira conclusão foi que os gastos haviam aumentado.
Antes de apresentar essa explicação, a equipe reconciliou os registros e encontrou três situações:
- serviços semelhantes estavam sendo lançados em contas diferentes;
- parte das despesas havia sido registrada em centros de custo distintos daqueles utilizados no orçamento;
- um reparo extraordinário estava misturado às manutenções recorrentes.
O valor total não estava necessariamente incorreto. O problema estava na classificação e na comparabilidade.
Depois da revisão, a análise pôde separar:
- aumento real das manutenções recorrentes;
- efeito de classificação;
- evento extraordinário;
- áreas e equipamentos afetados;
- impacto esperado no forecast.
A pergunta deixou de ser apenas “por que a manutenção aumentou?” e passou a ser:
Quanto da variação representa aumento econômico, quanto é efeito de classificação e quanto corresponde a um evento não recorrente?
Essa distinção muda a recomendação.
O orçamento precisa conversar com a contabilidade
Um orçamento construído com agrupamentos incompatíveis com o realizado exige tratamentos manuais durante todo o ano.
O mesmo ocorre quando o forecast utiliza linhas que não podem ser reconciliadas com a base contábil.
Para evitar esse problema:
- o orçamento deve utilizar uma estrutura compatível com a DRE gerencial;
- a DRE gerencial deve possuir mapeamento com as contas contábeis;
- contas novas precisam ser incluídas no mapeamento;
- mudanças devem ter data de vigência;
- o histórico precisa ser preservado ou reprocessado de forma controlada;
- contas sem mapeamento devem aparecer em relatórios de validação.
O objetivo não é obrigar Contabilidade e FP&A a utilizarem exatamente a mesma apresentação.
O objetivo é garantir que as diferenças sejam intencionais, documentadas e reconciliáveis.
Antes de criar uma conta nova
Uma pergunta simples ajuda a evitar planos excessivamente detalhados:
Qual análise ou decisão não será possível se essa conta não for criada?
Também é importante verificar:
- já existe uma conta com a mesma natureza?
- a necessidade pode ser atendida por um centro de custo?
- deveria ser utilizada uma dimensão de produto, cliente ou projeto?
- a nova conta altera relatórios existentes?
- como será tratada no orçamento e no forecast?
- qual será o mapeamento gerencial?
- qual será o mapeamento referencial ou fiscal?
- quem aprovará a alteração?
- a partir de quando ela será utilizada?
Se essas respostas não estiverem claras, a nova conta poderá resolver uma necessidade imediata e criar um problema permanente.
Checklist para FP&A
Ao avaliar o plano de contas, verifique:
- As descrições das contas são claras?
- Contas sintéticas e analíticas possuem hierarquia coerente?
- Existem contas com finalidades sobrepostas?
- Os centros de custo possuem responsáveis definidos?
- A estrutura utilizada no orçamento corresponde à do realizado?
- Toda conta nova recebe mapeamento gerencial?
- Existem contas relevantes agrupadas em “Outros”?
- Eventos não recorrentes podem ser identificados?
- É possível reconciliar a DRE gerencial com a contabilidade?
- Alterações possuem responsável, justificativa e vigência?
- Existem relatórios para identificar contas sem mapeamento?
- A estrutura permite comparar períodos diferentes?
Quanto mais respostas negativas, maior o risco de o FP&A gastar tempo reconciliando informações em vez de analisá-las.
O papel do FP&A
O FP&A não substitui a responsabilidade técnica da Contabilidade nem define isoladamente os critérios fiscais.
Sua contribuição está em representar as necessidades da gestão e ajudar a construir uma estrutura que permita:
- analisar direcionadores;
- comparar Orçado, Realizado e Forecast;
- compreender variações;
- acompanhar margens;
- identificar eventos não recorrentes;
- preservar a comparabilidade;
- transformar dados em recomendações.
Esse trabalho exige colaboração entre Contabilidade, Fiscal, FP&A, Tecnologia e áreas operacionais.
Um plano de contas consistente não elimina a necessidade de análise. Ele elimina parte do ruído que impede a análise de começar.
Conclusão
Relatórios confiáveis não começam na apresentação final.
Começam na forma como cada transação é classificada, dimensionada, mapeada e conciliada.
Quando a base é inconsistente, o FP&A utiliza energia para explicar divergências. Quando existe uma arquitetura comum, a equipe consegue concentrar seu tempo em compreender causas, avaliar riscos e recomendar ações.
A qualidade da decisão depende da qualidade da informação.
E a qualidade da informação começa muito antes do relatório.
Continue a análise
- Leia: “DRE gerencial: por que explicar o resultado é mais importante do que apenas apresentá-lo”.
- Leia: “O desvio é um sintoma, não necessariamente a causa”.
- Explore o Dicionário de FP&A.
- Conheça as soluções de estruturação de processos e gestão de desempenho do FP&A nos Bastidores.
Referências técnicas
- Comitê de Pronunciamentos Contábeis — CPC 00 (R2), Estrutura Conceitual para Relatório Financeiro.
- Comitê de Pronunciamentos Contábeis — CPC 51, Apresentação e Divulgação nas Demonstrações Contábeis.
- Conselho Federal de Contabilidade — Normas Brasileiras de Contabilidade.
- Receita Federal do Brasil — Escrituração Contábil Digital e planos de contas referenciais do SPED.